Crédito hipotecario: qué comparar antes de elegir banco
Muchas personas eligen el banco por la tasa que ven en un anuncio. Es un error común: la tasa no cuenta toda la historia. Un crédito hipotecario dura muchos años, así que una pequeña diferencia en costos se vuelve una suma grande. Esta guía te dice qué mirar para comparar de verdad.
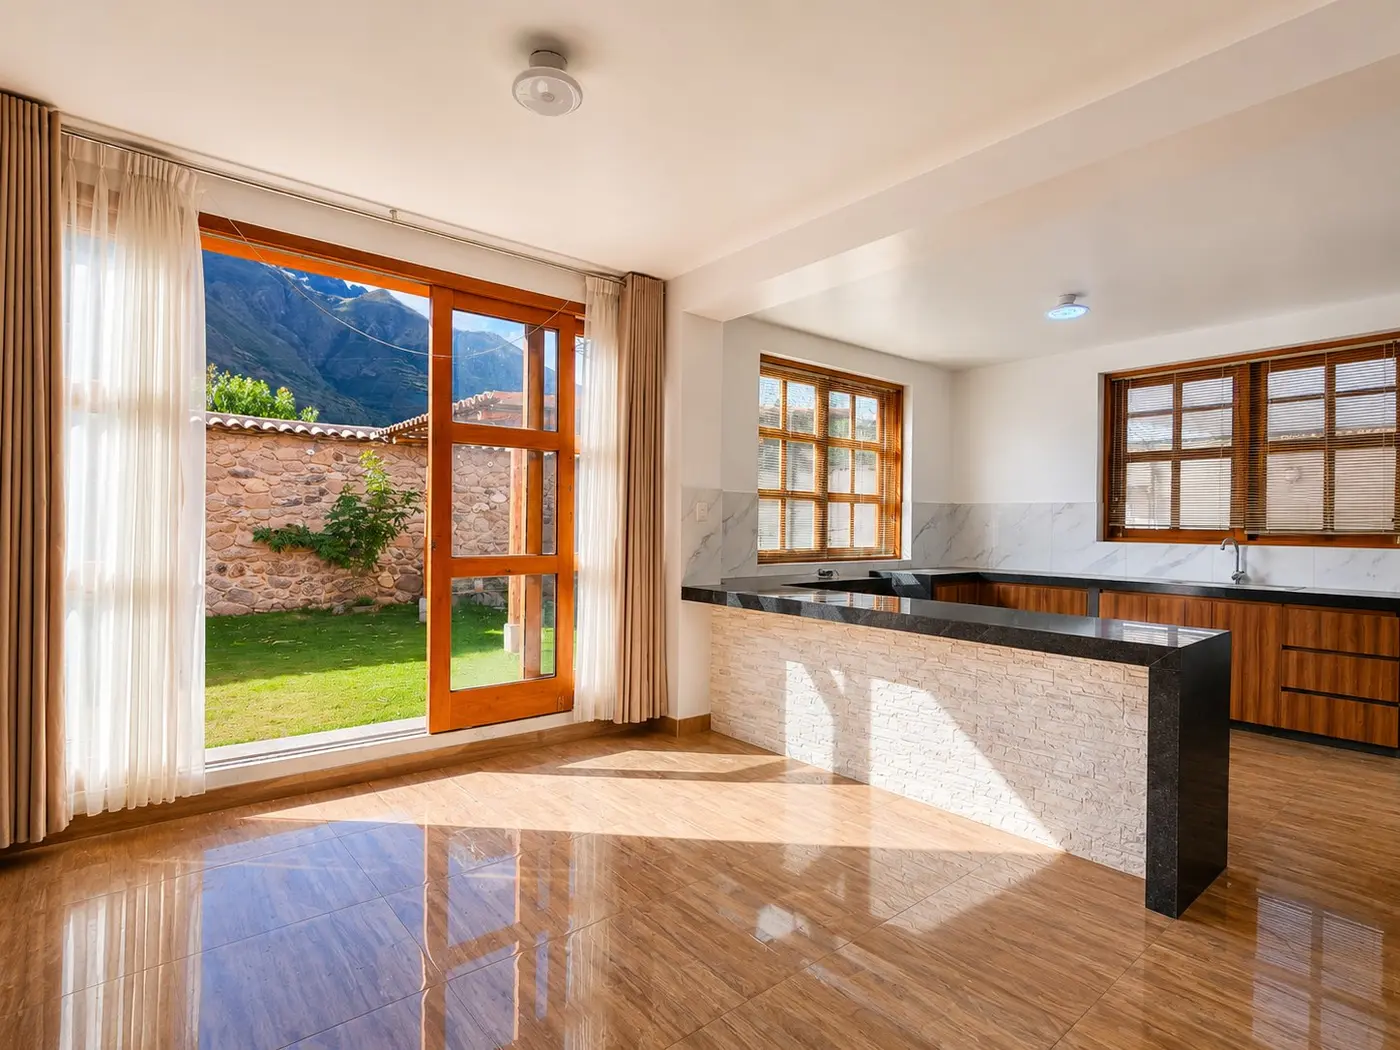 Cocina de una casa en venta en Calca, Valle Sagrado.
1. Compara la TCEA, no solo la tasa
La TCEA (Tasa de Costo Efectivo Anual) es el indicador que suma la tasa de interés, las comisiones y los gastos que cobra el banco. La SBS, que supervisa a los bancos en el Perú, lo explica así: una tasa de interés baja puede venir con comisiones que elevan mucho el costo total. Por eso, pide siempre la TCEA y compara las de distintos bancos con el mismo monto, plazo y moneda.
2. Lee la hoja resumen
Antes de firmar, el banco debe darte una hoja resumen con el costo del crédito, las comisiones y los gastos. La SBS recomienda leerla junto con el contrato y el tarifario. Si algo no coincide con lo que te dijeron, pregunta antes de firmar, no después.
3. Entiende el seguro de desgravamen
Es el seguro que cubre la deuda si el titular fallece. Desde setiembre de 2025, por la Resolución SBS 890-2025, ya no es obligatorio en la mayoría de créditos, pero sigue siendo condición en los créditos hipotecarios. Lo que sí puedes hacer:
- Elegir la aseguradora o el corredor, y no solo el seguro que ofrece el banco, siempre que cumpla lo que el banco exige.
- Preguntar por el tipo de cobertura: el de saldo deudor cubre solo lo que debes; el de monto inicial puede pagar el valor original del crédito.
- Pedir la TCEA con y sin el seguro que contratarías.
4. Cuida el tipo de cambio
En Cusco los precios de las propiedades suelen verse en dólares, pero casi todos los créditos hipotecarios se piden en soles. Según el BCRP, solo el 5.5% de los créditos hipotecarios otorgados en enero de 2026 fueron en dólares. La razón es práctica: si ganas en soles y tu deuda está en dólares, una subida del dólar encarece tu cuota. Pide la simulación en la moneda en que cobras.
5. Ten una referencia de tasas
Como dato de contexto, el BCRP informó que la tasa promedio de los créditos hipotecarios bajó de 8.13% a 7.83% entre febrero de 2025 y febrero de 2026. Es un promedio del sistema: tu tasa depende de tu perfil, del plazo y del banco, y puede ser distinta.
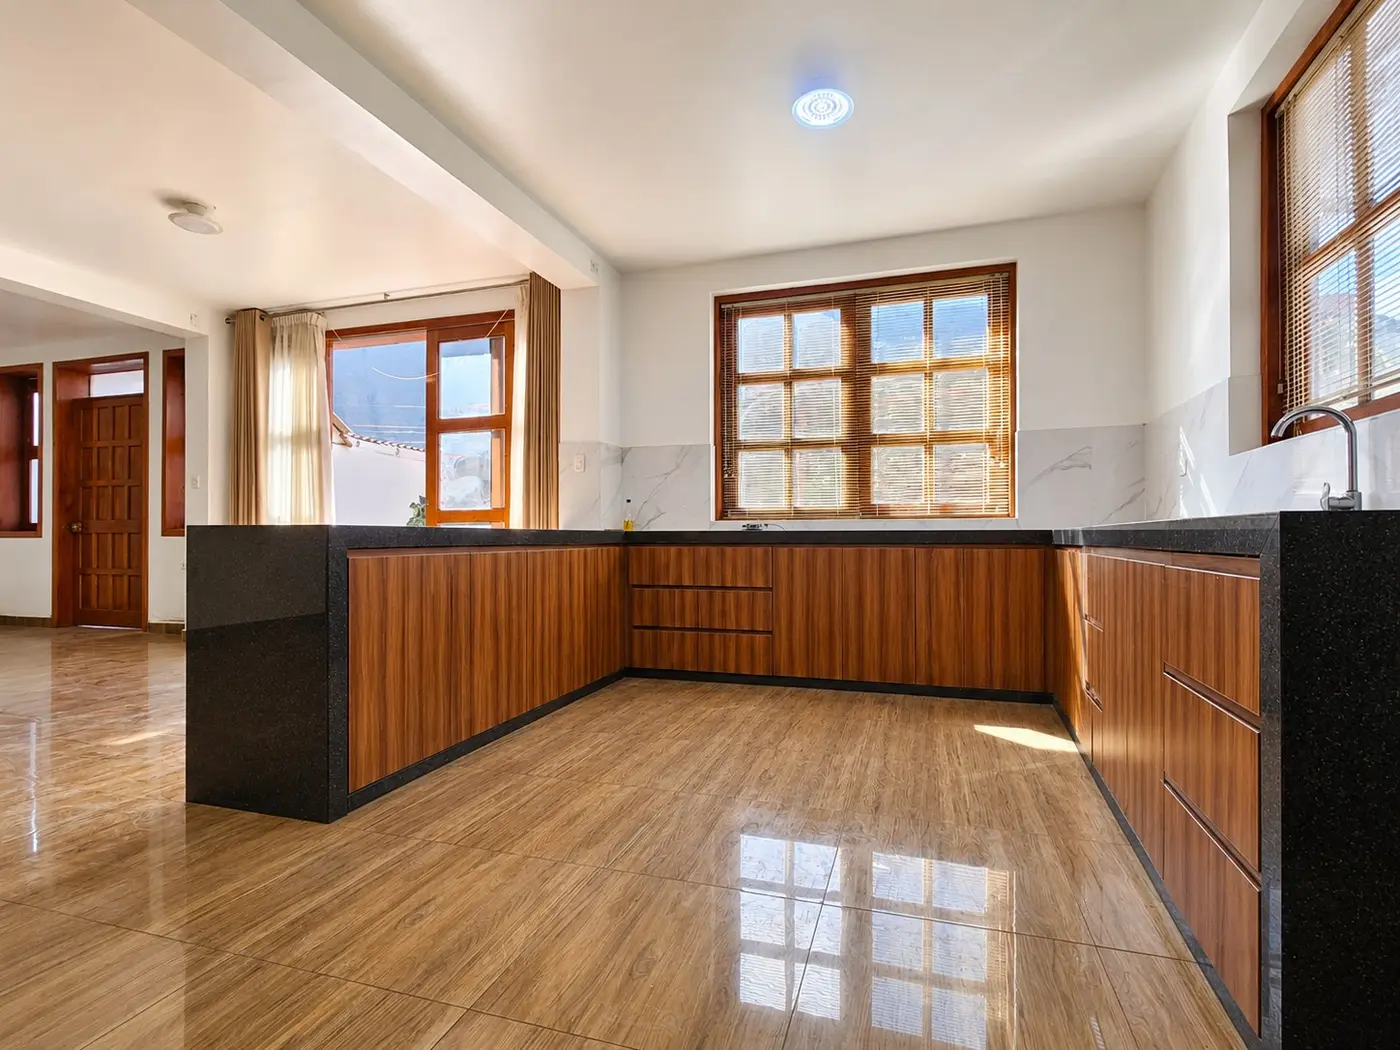 Cocina amplia de una casa en venta en Calca, Valle Sagrado.
Lista rápida para comparar
- Mismo monto, plazo y moneda en todas las simulaciones.
- TCEA con y sin seguro.
- Comisiones y gastos que cobra cada banco.
- Cuota inicial exigida y valor de tasación.
- Qué pasa si quieres pagar por adelantado.
Si tu compra puede entrar al programa del Estado, mira también Crédito Mivivienda y Bono del Buen Pagador.
Fuentes consultadas
Consultadas el 24 de octubre de 2026. Las tasas y normas cambian: confirma con tu banco.
- SBS: Aprende sobre créditos
- SBS: Seguro de desgravamen
- Radio Nacional: El seguro de desgravamen solo será obligatorio en créditos hipotecarios
- BCRP: Nota informativa del 16 de marzo de 2026 sobre tasas de interés
- BCRP: Crédito hipotecario creció 7,2% interanual en enero de 2026
Esta guía es informativa y no reemplaza la asesoría de un asesor financiero.