Crédito Mivivienda y Bono del Buen Pagador en 2026
Si buscas tu primera vivienda, el Nuevo Crédito Mivivienda puede ser una buena ayuda, porque el Estado pone una parte de la cuota inicial. Pero las reglas cambian con el tiempo y en internet circulan tablas viejas. Aquí tienes lo esencial, con los montos de 2026 y las fuentes para que lo confirmes.
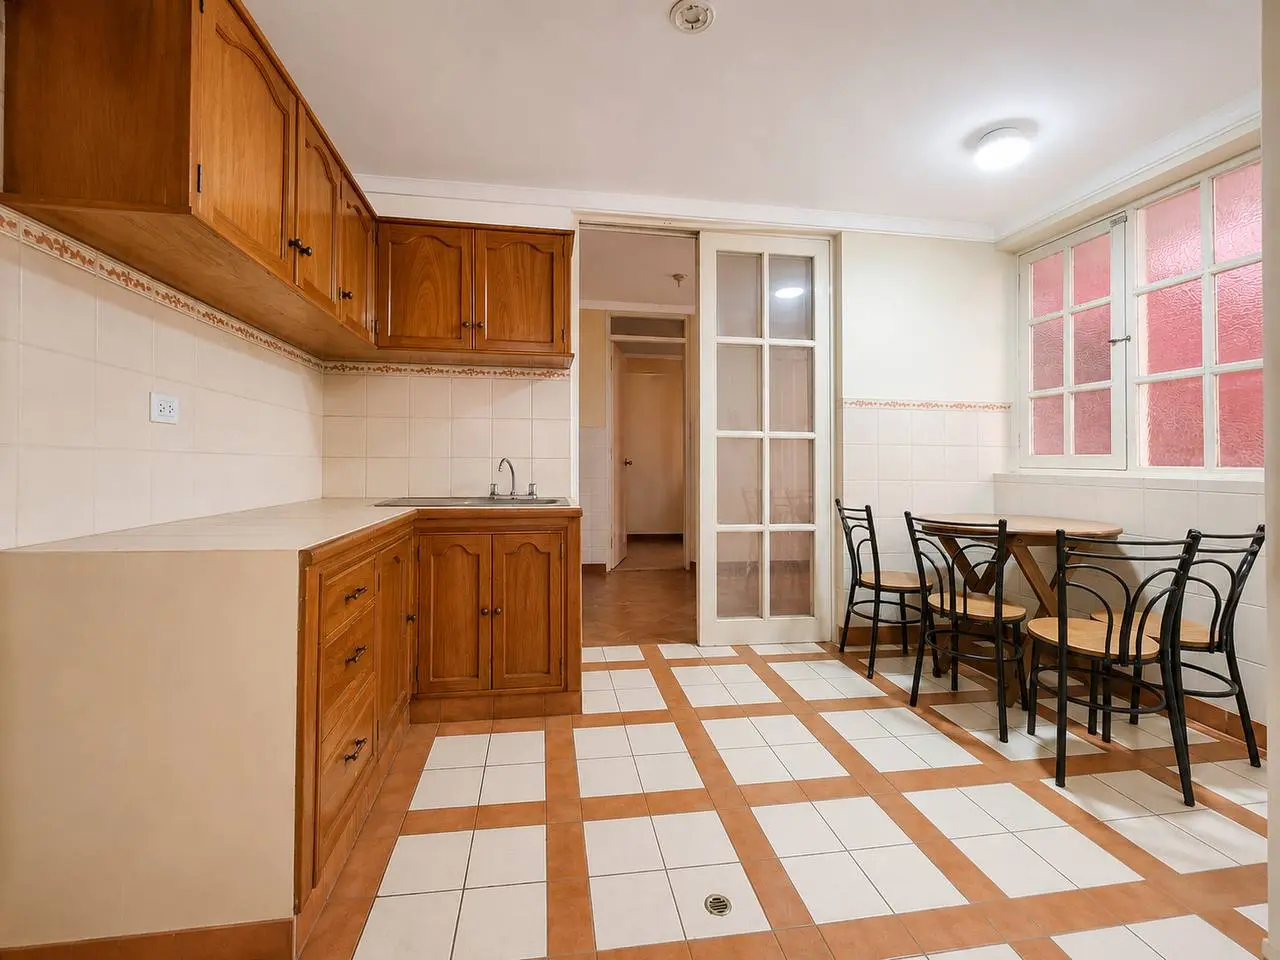 Cocina y comedor de un departamento en Santa Mónica, Cusco.
¿Qué es el Nuevo Crédito Mivivienda?
Es un crédito hipotecario del Fondo Mivivienda, una entidad del Estado, que te entrega un banco o una caja (una "entidad financiera intermediaria"). Tú tratas con el banco: él evalúa si calificas y te desembolsa el préstamo.
Condiciones generales
Según la información oficial del Estado, estas son las condiciones principales:
- Cuota inicial mínima: 7.5% del valor de la vivienda.
- Financiamiento: hasta el 90% del valor. La cuota es siempre la misma y puedes prepagar en cualquier momento.
- Plazo: de 5 a 25 años.
- Quién puede pedirlo: cualquier persona mayor de edad, sin importar su estado civil, a quien el banco califique como sujeto de crédito. Ni tú ni tu cónyuge o conviviente (ni tus hijos menores) pueden ser propietarios o copropietarios de otra vivienda en cualquier lugar del país, y no debes tener un préstamo pendiente con el Fondo Mivivienda.
- Gastos de cierre: pueden llegar hasta el 5% del valor de la vivienda e incluyen la tasación y el estudio de títulos, entre otros. Cuéntalos en tu presupuesto.
- Otras modalidades: además de comprar una vivienda, el programa permite construir en terreno propio o mejorar tu vivienda. La mejora no recibe el Bono del Buen Pagador.
El Bono del Buen Pagador
El bono es una ayuda del Estado, no reembolsable, que se aplica como parte de la cuota inicial. Su monto depende del valor de la vivienda: mientras más barata, mayor el bono.
El Decreto Supremo 011-2026-VIVIENDA, publicado el 20 de junio de 2026, actualizó los montos:
| Valor de la vivienda | Bono |
|---|---|
| De S/ 69,900 a S/ 99,600 | S/ 27,800 |
| Más de S/ 99,600 hasta S/ 149,200 | S/ 23,200 |
| Más de S/ 149,200 hasta S/ 248,300 | S/ 21,200 |
| Más de S/ 248,300 hasta S/ 367,600 | S/ 7,900 |
Ojo: algunas guías en internet todavía muestran la tabla de 2025, con un máximo de S/ 27,400. Ya no es la vigente. Para tu caso, pídele al banco el monto exacto.
Condiciones del bono
- Solo el primer crédito que se financie con recursos del Fondo puede recibir el subsidio, y el Fondo financia como máximo dos veces a un mismo prestatario.
- Si pagas por adelantado todo el crédito antes de los 5 años del desembolso, el bono debe devolverse, salvo excepciones como el seguro. También se devuelve si se te califica como mal pagador.
- Hay un bono adicional para poblaciones vulnerables (el BBP Integrador). Pregunta si te corresponde.
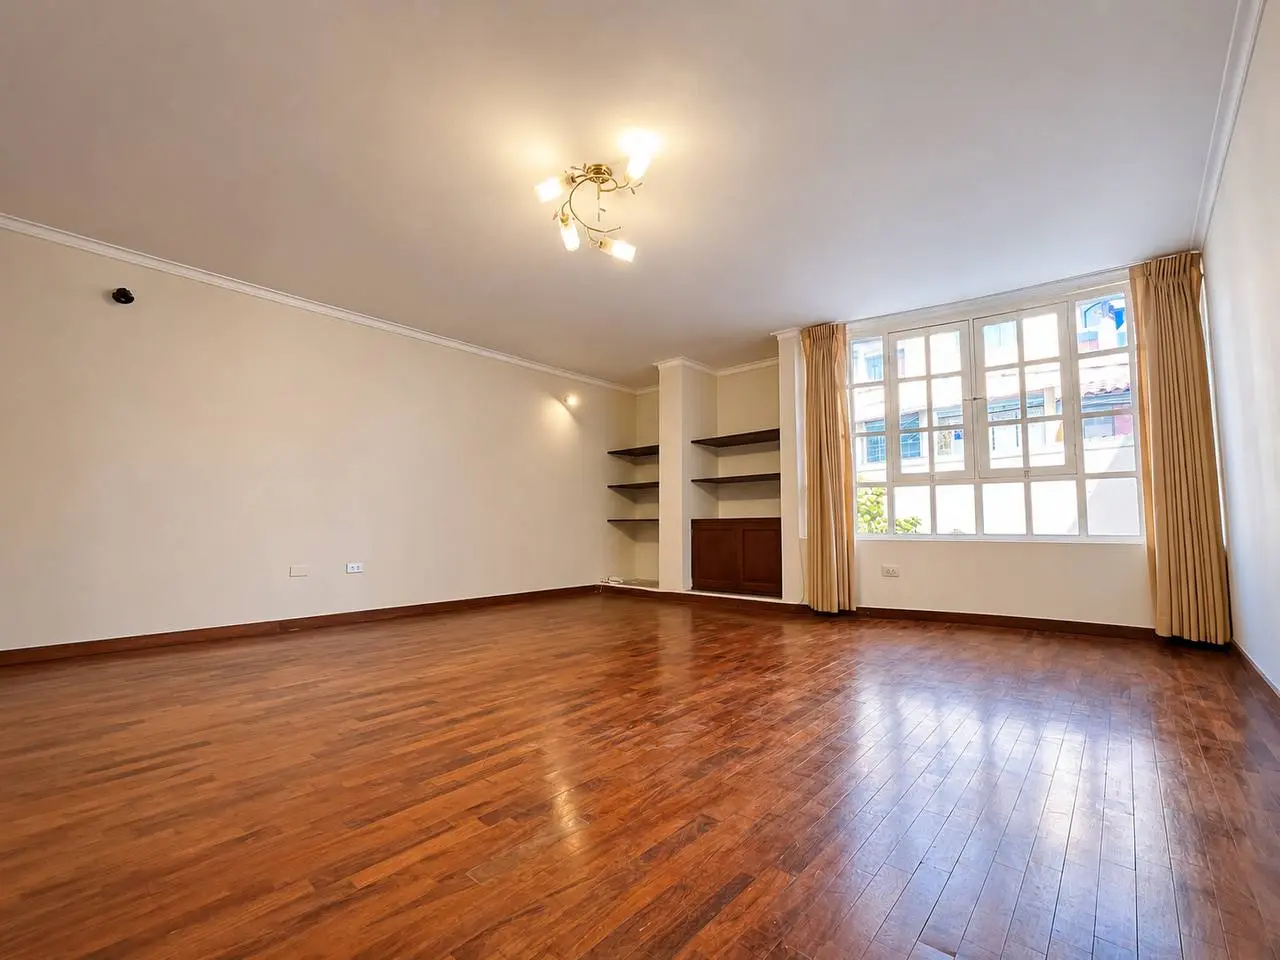 Sala de un departamento en Santa Mónica, Cusco.
Qué te recomiendo antes de decidir
- Pide a dos o tres bancos una simulación. La tasa, las comisiones y el seguro pueden variar. Te explico cómo compararlos en qué mirar en un crédito hipotecario.
- Confirma que la vivienda califica. Su valor debe estar dentro de los rangos del programa y la propiedad debe cumplir lo que pide el banco: partida propia, sin cargas y tasación favorable.
- Revisa tu propia situación: si tú o tu pareja ya son dueños, aunque sea en parte, de otra vivienda, no calificarán.
- Compra en regla. Sigue los pasos de cómo comprar una propiedad en Cusco.
Ojo con las propiedades que se venden por "acciones y derechos", como una de las que tengo en Calca: el crédito hipotecario convencional puede ser limitado por esa modalidad. Por eso conviene revisar esto desde el inicio.
Fuentes consultadas
Consultadas el 24 de octubre de 2026. Los montos del bono se actualizan por decreto: confirma el vigente con tu banco o con el Fondo Mivivienda.
- Gobierno del Perú: Programa Nuevo Crédito Mivivienda
- El Peruano: Gobierno eleva hasta S/ 27,800 el Bono del Buen Pagador para facilitar acceso a vivienda
- El Peruano: Decreto Supremo que modifica el Reglamento de la Ley 29033, Ley de Creación del Bono del Buen Pagador
Esta guía es informativa y no reemplaza la asesoría de tu banco o de un asesor financiero.